Организации и ИП, применяющие УСН с объектом "Доходы минус Расходы", учитывают при определении налоговой базы расходы на оплату труда и расходы на все виды обязательного страхования работников.
Расходы на оплату труда признаются на дату их фактической выплаты, что является отличительной чертой УСН, но, так же необходимо понимать, что расход признается в момент погашения задолженности путем списания денежных средств с расчетного счета, выплаты из кассы и т.п., т.е. зарплата должна быть не только выплачена, но и начислена.
Как и для других расходов при УСН для учета зарплаты в программе используются 2 регистра накопления «Прочие расчеты» и «Расходы при УСН».
«Прочие расчеты» помогают соблюсти правильную хронологию и отследить какие суммы были выплачены авансом, а какие начисления еще не были оплачены.
В регистре «Расходы при УСН» программа может отследить какие суммы необходимо принимать к расходам при УСН, а какие не должны попасть в расходы при исчислении налога.
Учет зарплаты может вестись как непосредственно в программе, так и во внешней программе:
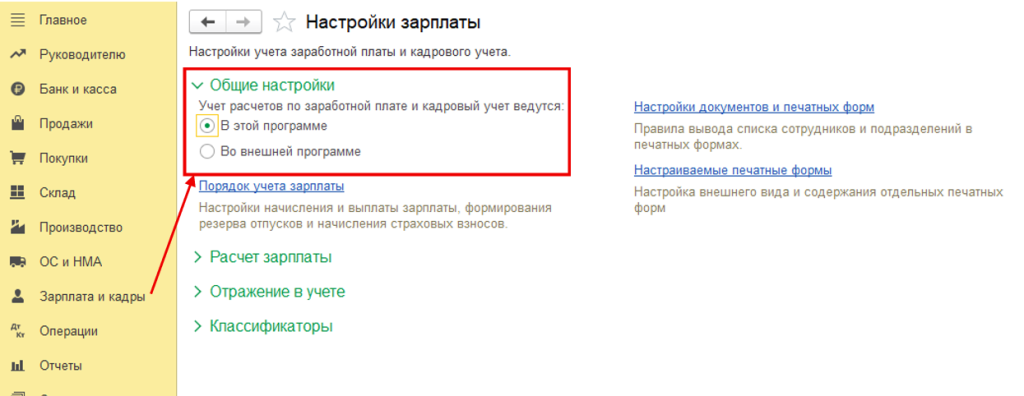
От этих параметров зависит когда и какими документами будут отражены расходы по зарплате.
В случае учета зарплаты внутри программы для отражения зарплаты в учете будут использоваться документы Начисление зарплаты, Отпуск, Больничный лист, во внешней программе – только документ Отражение зарплаты в бухучете.
А также, в программе может быть настроен учет по каждому работнику или сводно по всем работникам:
Администрирование-Параметры учета-Настройка плана счетов
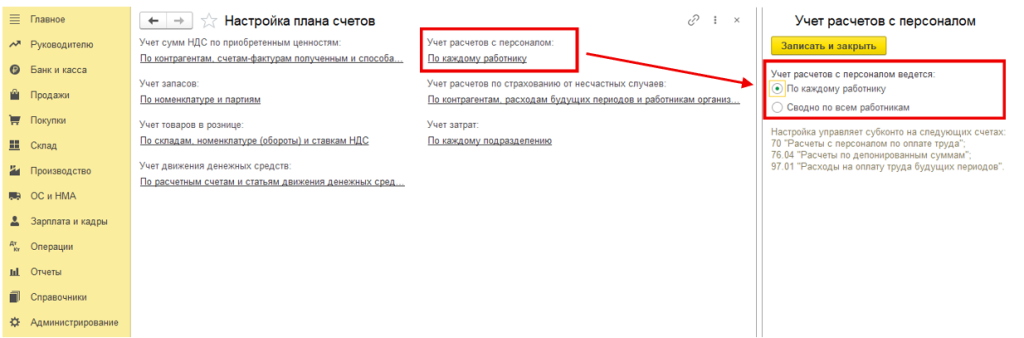
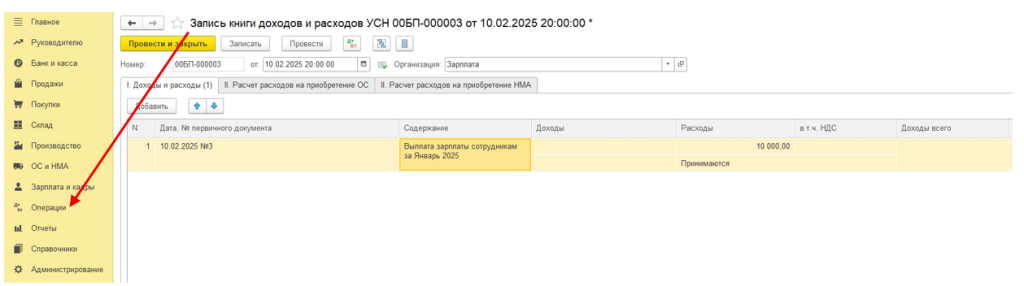
Для автоматического учета расходов по зарплате необходим учет по каждому сотруднику, а не сводно. Условие попадания в расходы - факт выплаты каждому сотруднику/погашение задолженности. В случае ведения учета зарплаты Сводно - расход необходимо формировать вручную через документ «Запись Книги доходов и расходов»:
С 2024 года НДФЛ попадает в расходы вместе с зарплатой, до этого выделялся отдельной строкой и имел соответствующий вид расхода в регистрах накопления.
Поэтому необходимо, чтобы в ведомостях на выплату были указаны правильные суммы НДФЛ, вне зависимости от способа учета зарплаты, непосредственно в программе или во внешней программе.
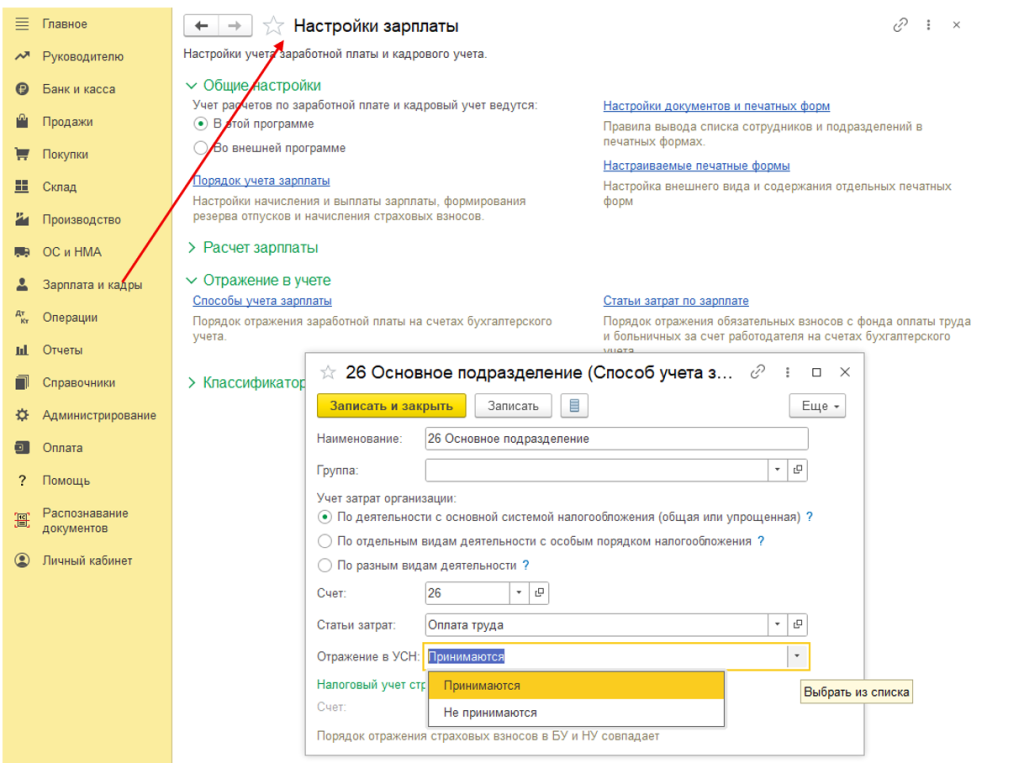
Также, для того, чтобы программа понимала, какие суммы программа должна учитывать в расходах, а какие нет, в способе отражения зарплаты в бухучете есть специальный параметр Отражение в УСН:
Давайте рассмотрим на примерах как и когда зарплаты попадает в КУДИР.
Пример №1
- Учет зарплаты ведется в программе 1С:Бухгалтерия 3.0, учет ведется по сотрудникам.
- Аванс выплачивается 20 числа, окончательный расчет 10 числа следующего месяца.
20.01.2025 Начисляем аванс
Сумма начисления - 40 000 рублей
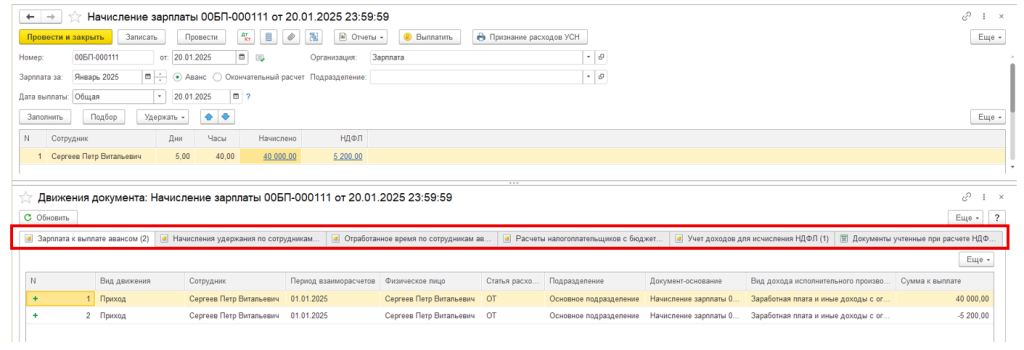
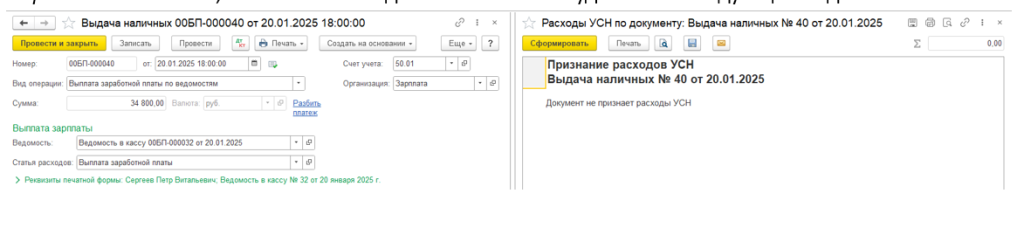
Как видно, документ Начисления аванса не делает никаких движений по регистрам УСН.
В этот же день происходит выдача зарплаты:
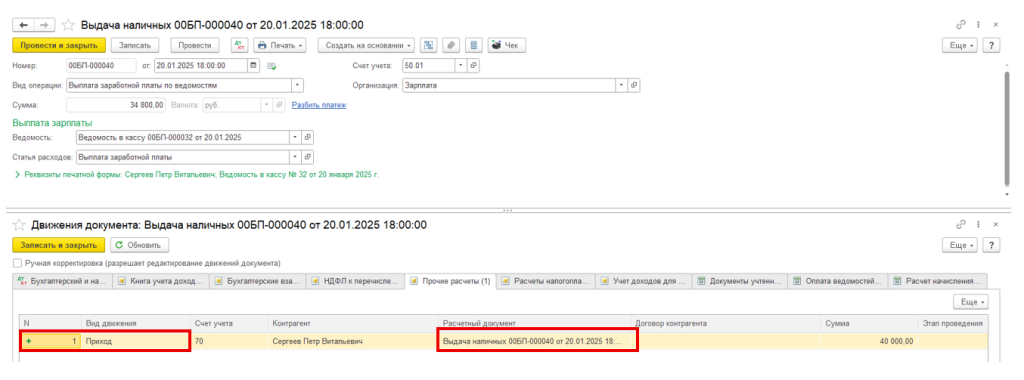
В момент выплаты формируются движения только в регистре «Прочие расчеты» с видом «Приход» и расчетным документом «Выдача наличных». Регистр «Расходы УСН» в случае выплаты аванса не формируется.
Внимание! Если документом расчетов выступает документ выдачи зарплаты (кассовый или по банку), то в рамках программа это является авансом, если это должно быть не так, то необходимо анализировать остатки по регистру «Прочие расчеты».
Обратите внимание, что сумма к выплате по ведомости- 34 800 рублей, тогда как регистр делает запись на всю сумма аванса, т.е. на 40 000. НДФЛ больше не выделяется отдельной строкой в регистре, а участвует в расчетах вместе с зарплатой, именно поэтому так важно соблюдать правильность указания НДФЛ в ведомостях на выплату зарплаты.
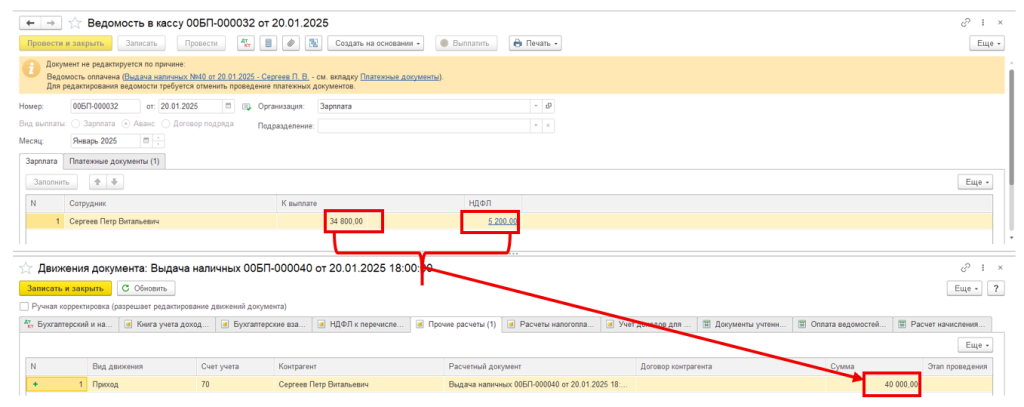
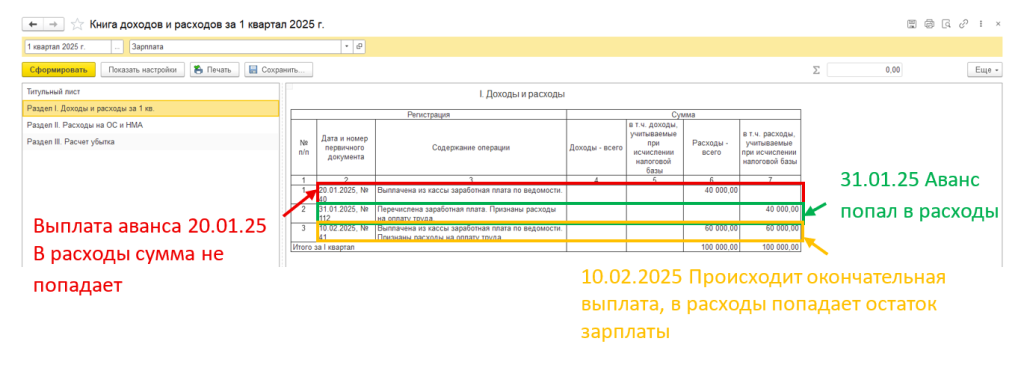
Несмотря на то, что аванс выплачен, никаких записей в книге доходов и расходов не формируется:
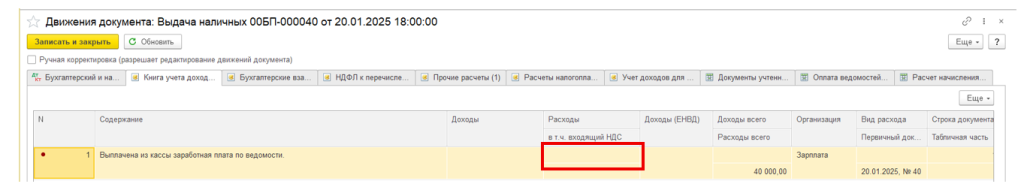
Для отнесения зарплаты к расходам не выполнены все условия:
- Заплата выплачена
- Зарплата начислена
В конце месяца производится окончательное начисление зарплаты:
Сумма начисления - 100 000, НДФЛ -13 000
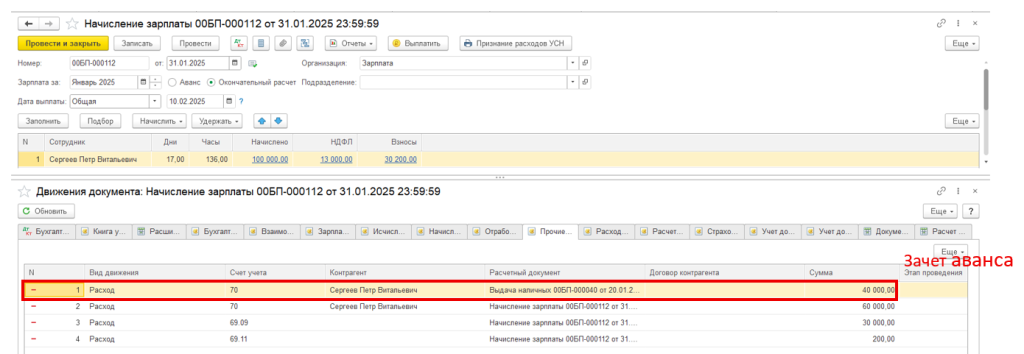
В регистре «Прочие расчеты» программа зачитывает аванс, выплаченный ранее, и формирует движения с видом «Расход» и Расчетным документом -документом выдачи аванса. В этот момент происходит выполнение 2х обязательных условий для отражения зарплаты в Расходах:
- Заплата выплачена (40 000 р.- аванс)
- Зарплата начислена (100 000 р.-зарплата за месяц)
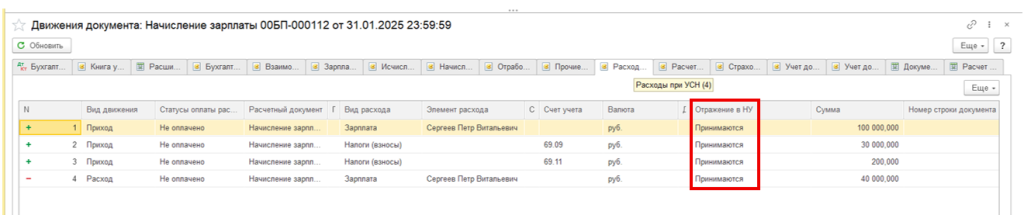
И поскольку в Способе отражения зарплаты стоит признак Отражения в УСН «Принимаются»,
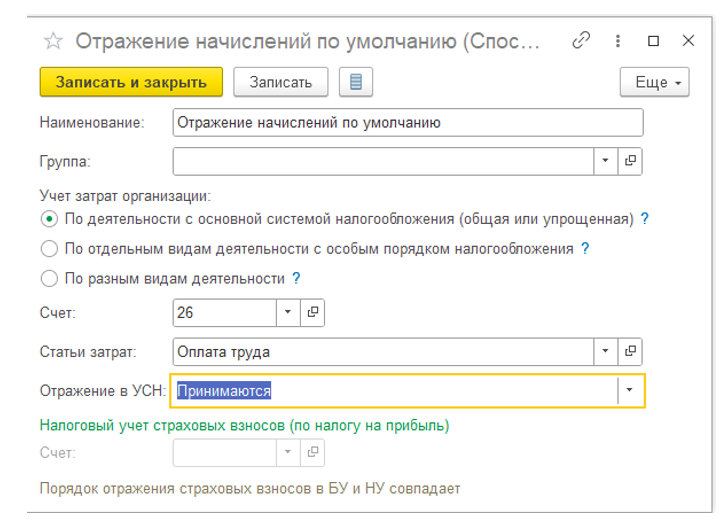
то в документе Начисление зарплаты формируется движение по регистру «Расходы при УСН» с указанием на принимаемые расходы,
а в КУДИР попадает запись на сумму аванса:
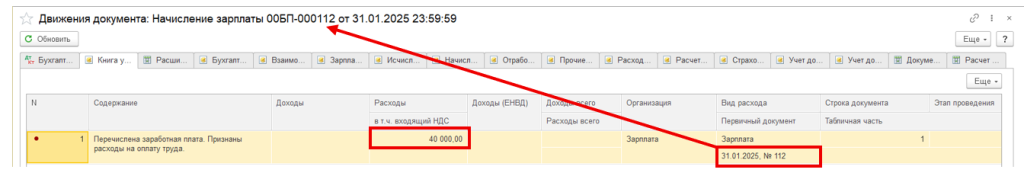
На данный момент принять в расходы можно только ту сумму, которая и выплачена, и начислена, т.е. сумму, не более выплаченного аванса, только 40.000 р.
В качестве Первичного документа, который попадет в КУДИР будет именно документ Начисление зарплаты, как документ, который был последним в цепочке по выполнению условий принятия в расходы. Поэтому датой попадания суммы аванса в КУДИР будет в нашем случае 31.01.
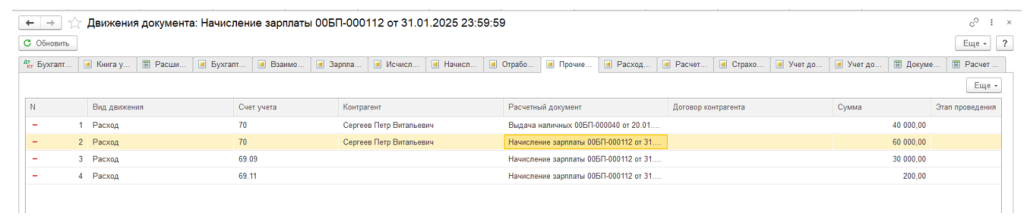
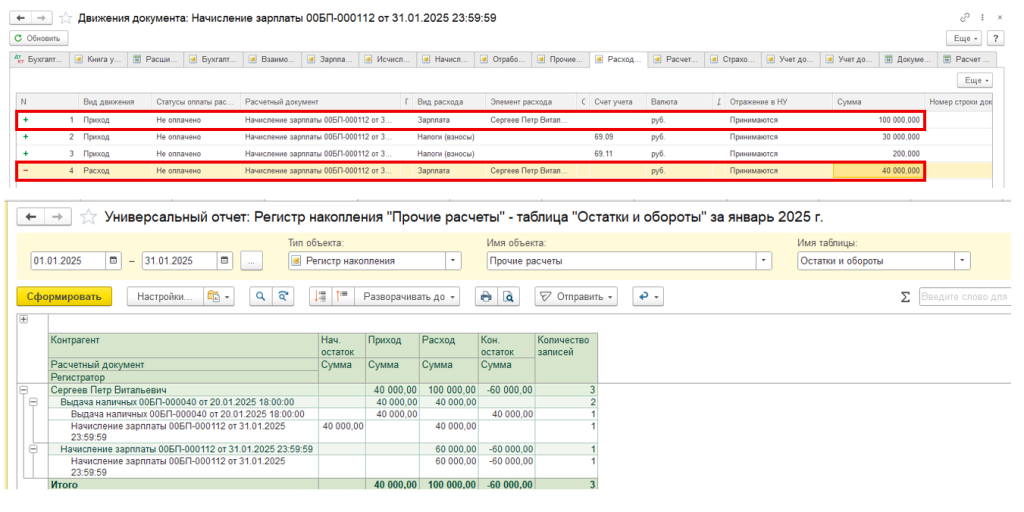
На оставшуюся невыплаченную сумму так же формируется запись в Регистрах «Прочие расчеты» и «Расходы при УСН», в обоих регистрах в качестве расчетного документа будет служить документ Начисление зарплаты, т.е. в программе будет храниться информация о невыплаченной части зарплаты.
Начислено 100 000, выплачено на данный момент только 40 000, поэтому в регистре «Прочие расчеты», помимо закрытия аванса формируется запись по расчетному документу Начисление зарплаты на оставшуюся сумму 60 000 р.:
А в регистре «Расходы при УСН» формируется запись с «приходом» на всю сумму и запись с «расходом» на выплаченную сумму аванса, таким образом сальдо по регистру будет равно оставшейся невыплаченной сумме зарплаты 100 000-40 000=60 000:
10.02.2025 Происходит окончательная выплата. Вся зарплата полностью начислена и полностью выплачена.
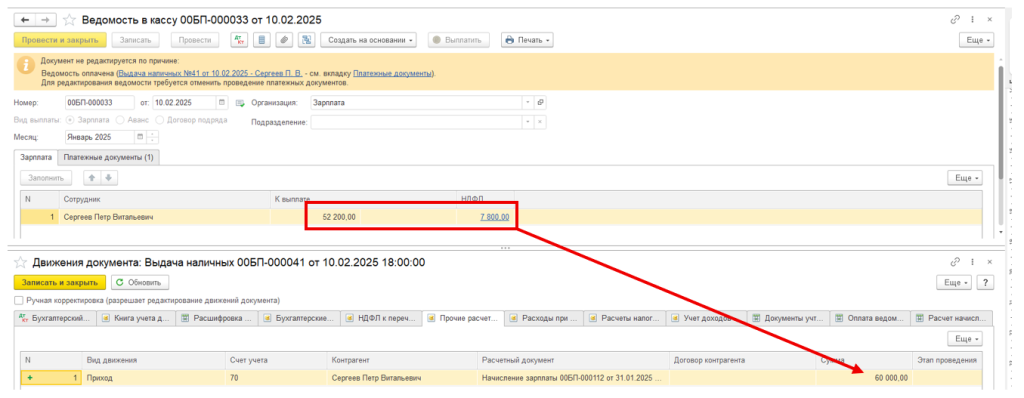
В регистре «Прочие расчеты» формируется «закрытие» документа расчетов Начисление зарплаты с видом движения «Приход», и при окончательной выплате в Выдаче наличных появляется регистр «Расходы УСН», который так же «закрывает» остаток по зарплате с видом движения «Расход», т.о., в обоих регистрах остается нулевое сальдо.
И поскольку все необходимые условия для оставшейся суммы зарплаты в размере 60 000 р. соблюдены, формируется запись в регистр «Книга учета доходов и расходов раздел 1» и Регистр сведений «Расшифровка КУДИР»:
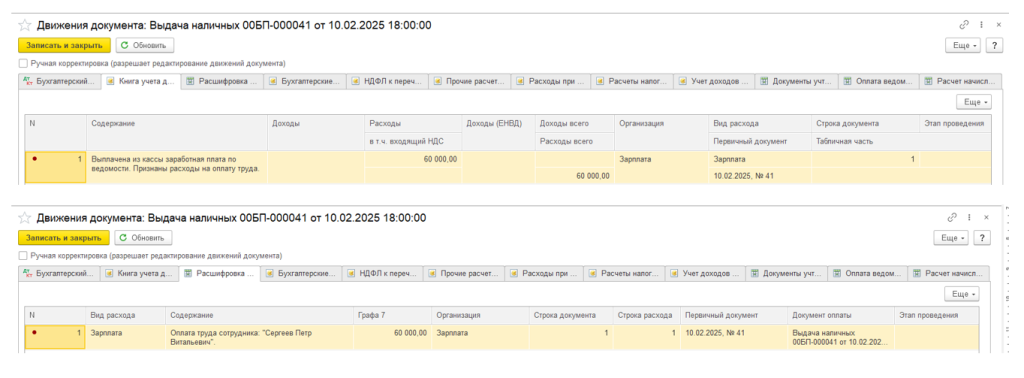
Здесь уже в качестве первичного документ служит документ Выплаты зарплаты, соответственно и в КУДИР запись будет формироваться по дате выплаты:
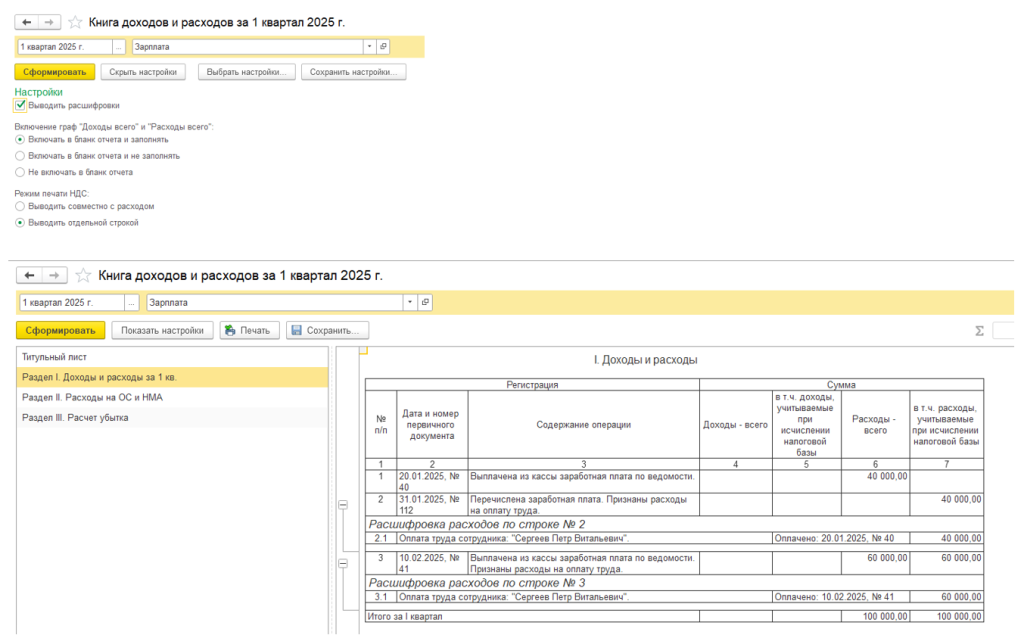
В случае большого количества сотрудников для более детальной расшифровки в настройках КУДИР можно поставить галочку «Выводить расшифровки»:
Также информацию о том, какие суммы пошли в расходы можно увидеть через отчеты:
1. Отчеты-Анализ учета-Анализ учета по УСН
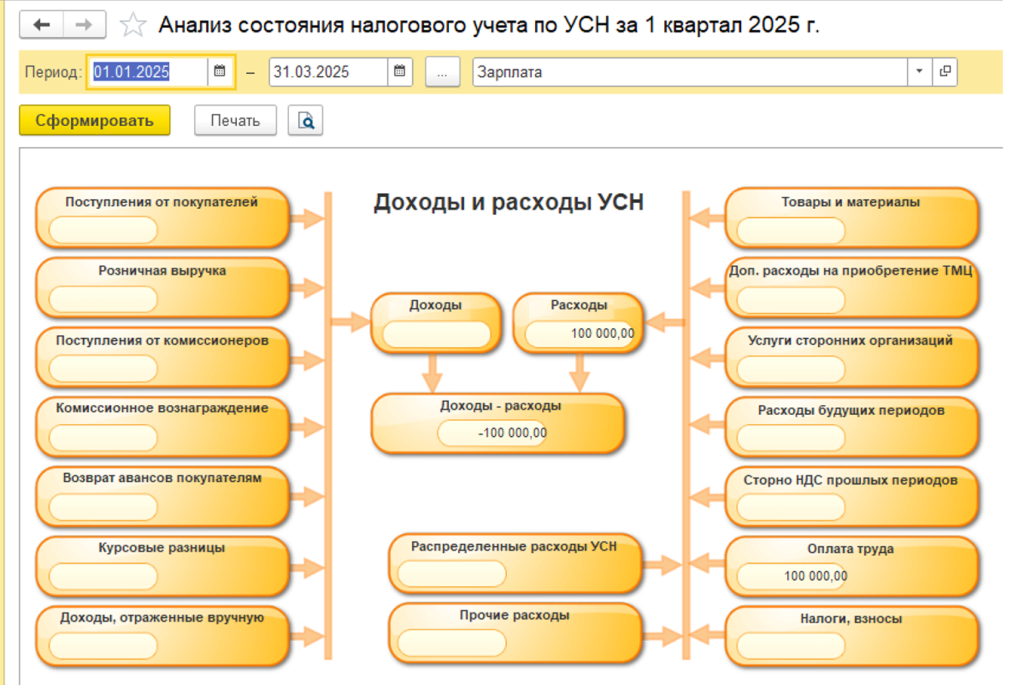
Расшифровка блока Оплата труда:
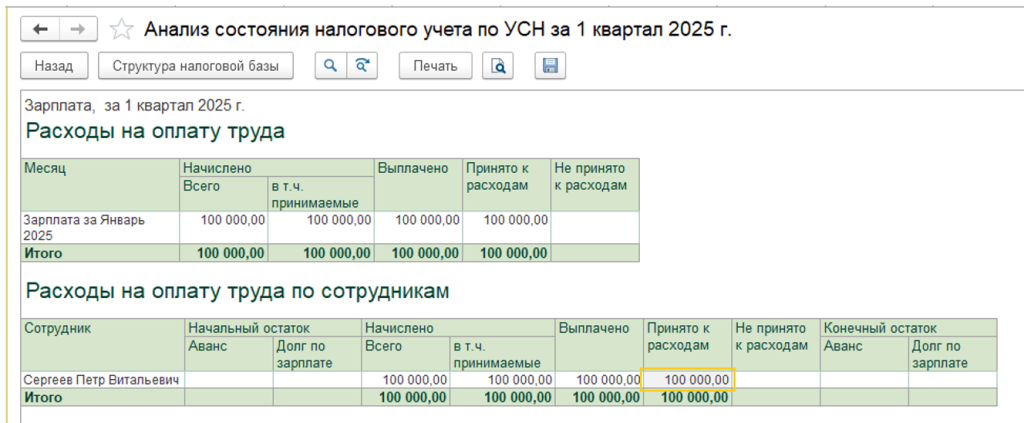
Расшифровка принятых расходов:
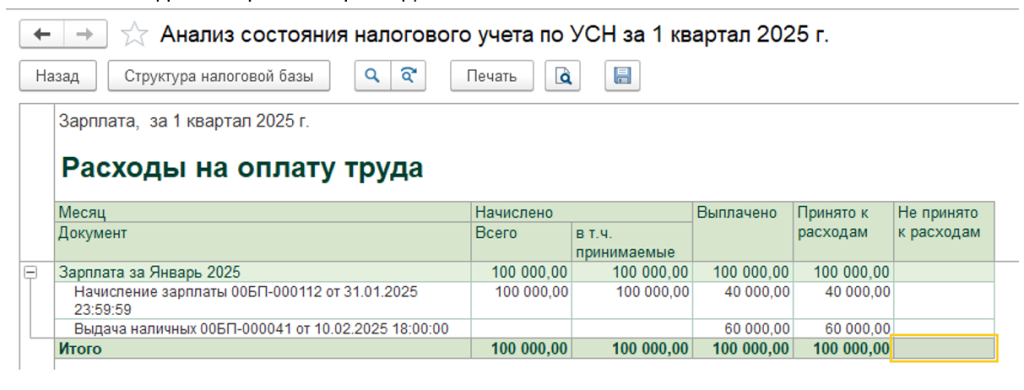
На конец января отчет будет иметь такой вид:
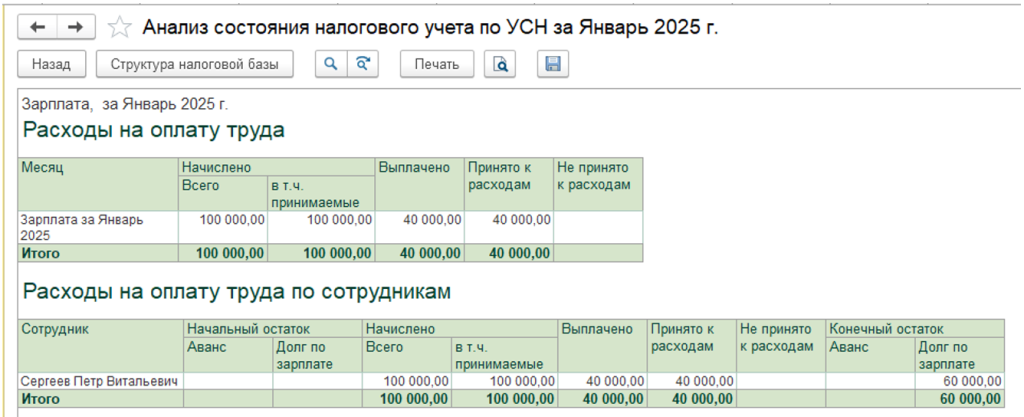
В то же время, если заглянуть в ОСВ по 70 счету и сравнить с остатком по отчету, то там будут суммы за вычетом НДФЛ:
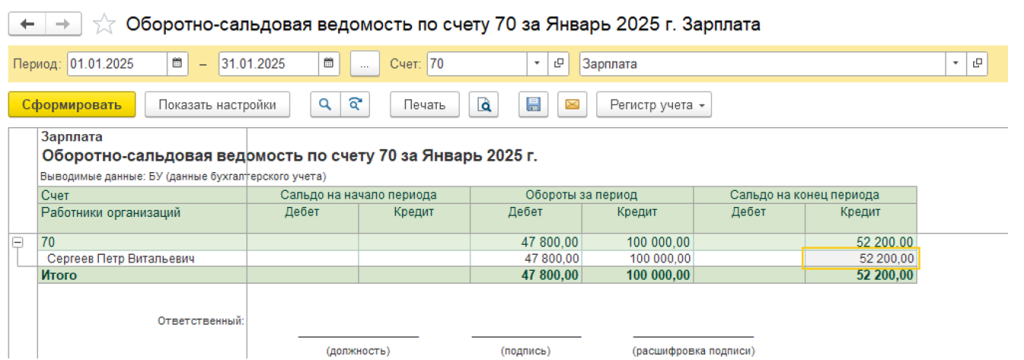
Сумма к выплате за январь 52 200 +7800 (НДФЛ) = 60 000
2. Отчеты-Анализ учета-Расходы УСН
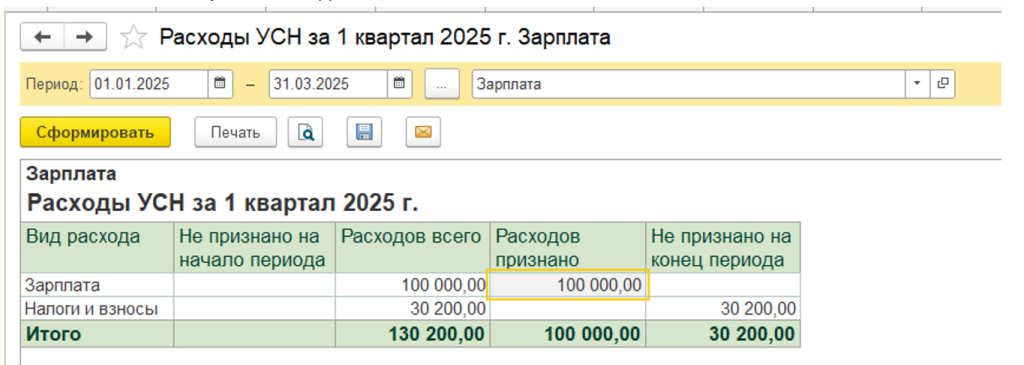
Расшифровка:
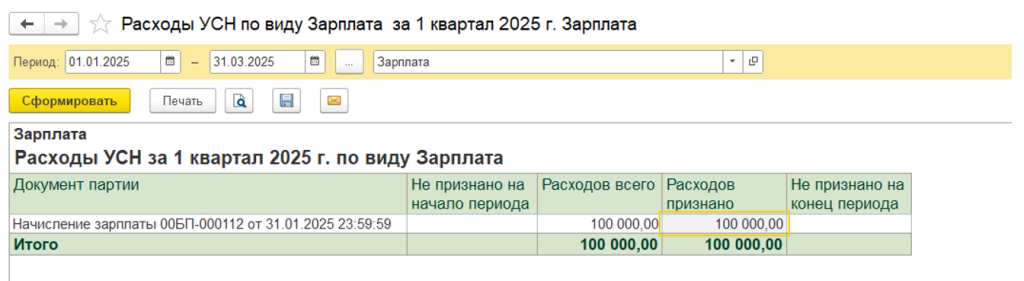
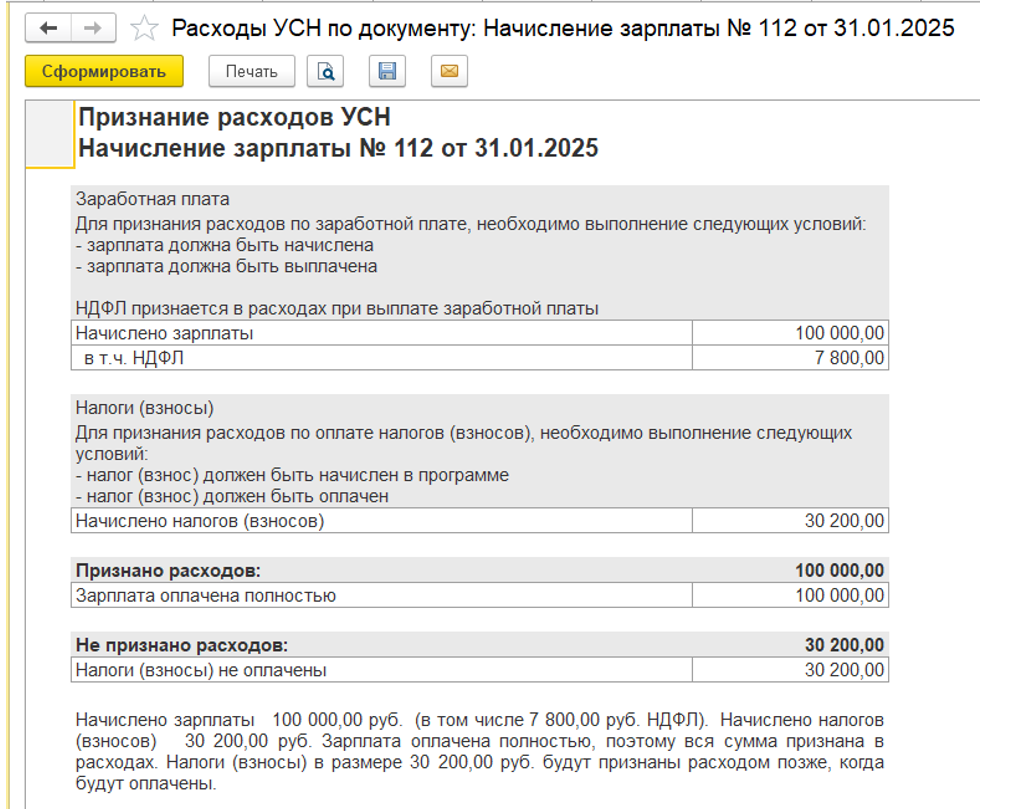
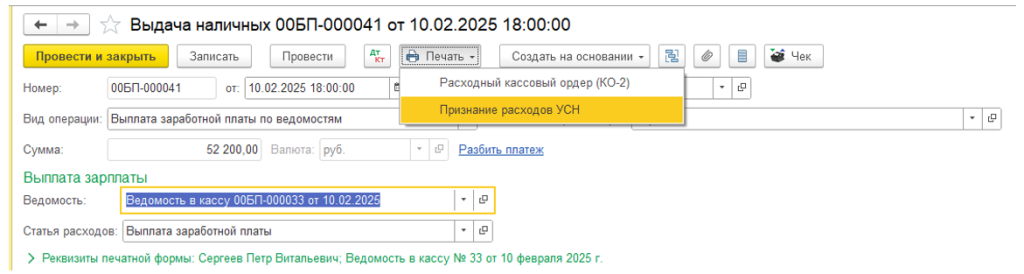
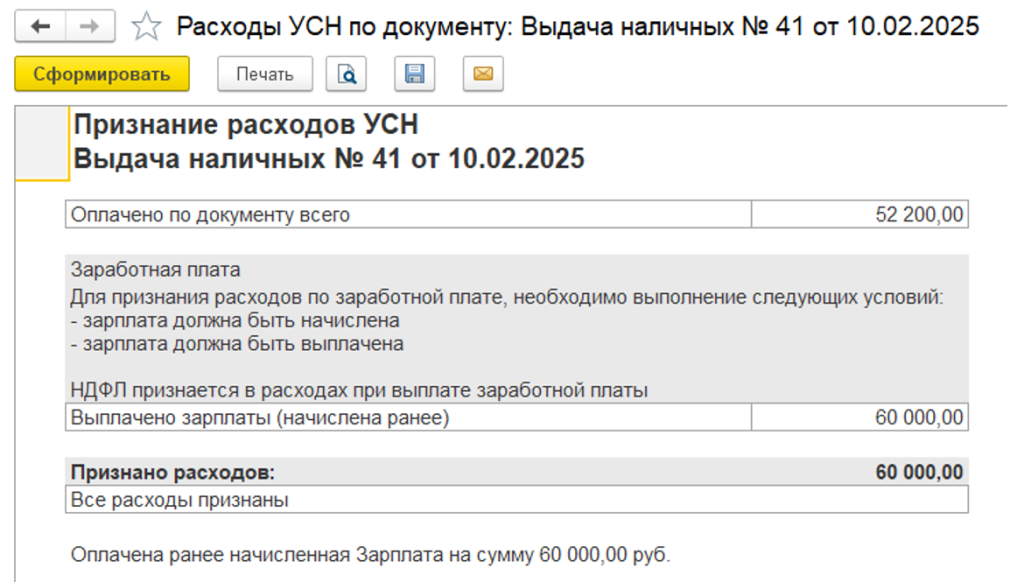
Обратите внимание, что в момент выдачи аванса отчет будет иметь следующий вид:
Пример №2
- Учет зарплаты ведется во внешней программе, учет ведется по сотрудникам.
- Аванс выплачивается 20 числа, окончательный расчет 10 числа следующего месяца.
Движения такие же, как и в примере №1, за исключением того, что начисление зарплаты отражается другим документом.
Поскольку при учете зарплаты во внешней программе, никакого начисления аванса нет, то 20 числа будет только ведомость на выплату и документ выдачи аванса сотруднику. Ведомость так же должна содержать информацию о суммах удержанного НДФЛ.
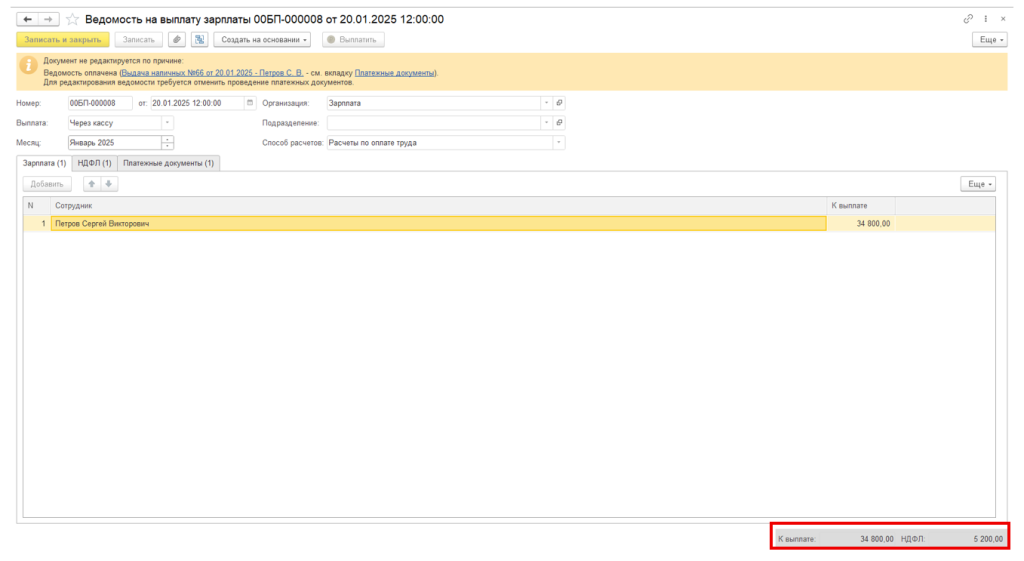
При выплате Зарплаты формируется регистр «Прочие расчеты» с видом «Приход». Сумма в регистре указывается полностью, вместе с указанной суммой НДФЛ в ведомости.
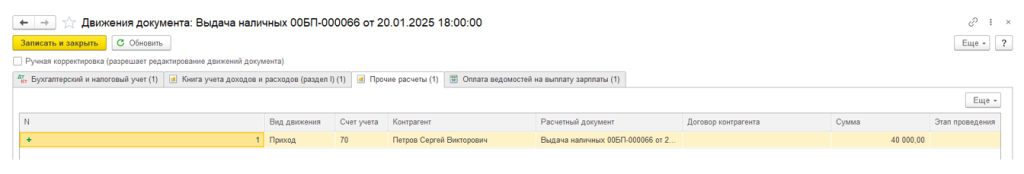
В конце месяца в программе формируется документ Отражение зарплаты в бухучете. В этот момент выполняются необходимые условия принятия в расходы зарплаты:
- Заплата выплачена (40 000 р.- аванс)
- Зарплата начислена (100 000 р.-зарплата за месяц)
И в КУДИР попадает сумма выплаченного аванса:
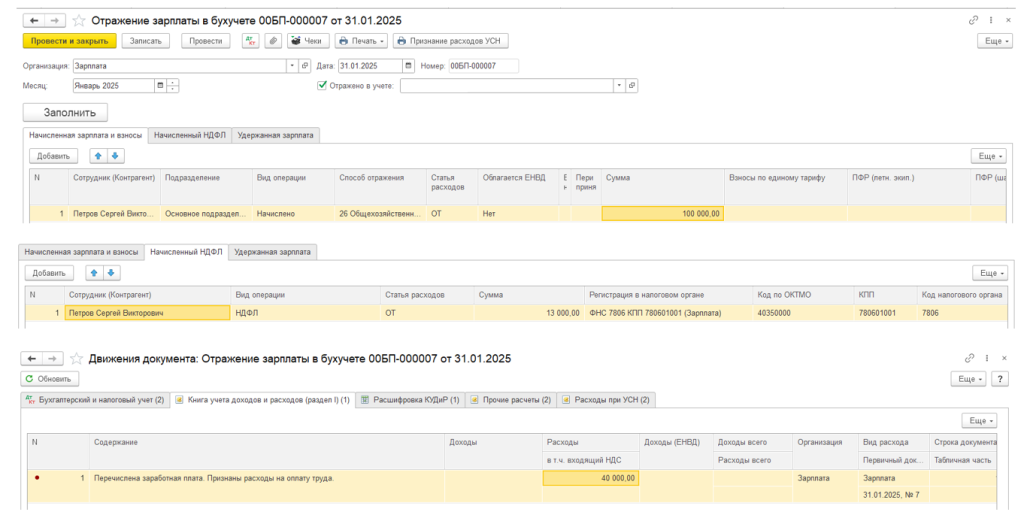
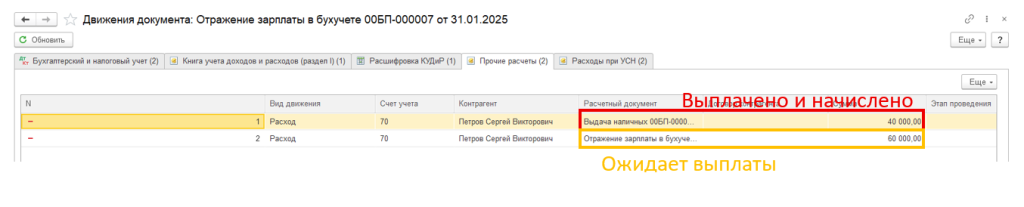
В регистре «Прочие расчеты» так же формируются движения по закрытию выданных средств и формируется информация о еще незакрытом начислении:
10.02.2025 Зарплата полностью выдана:
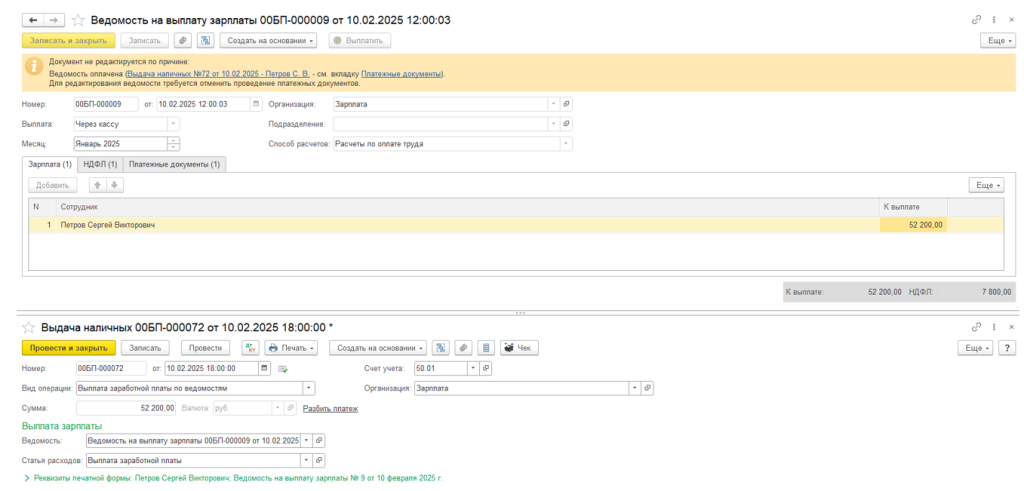
Оставшаяся часть зарплаты закрывается по регистру «Прочие Расчеты»
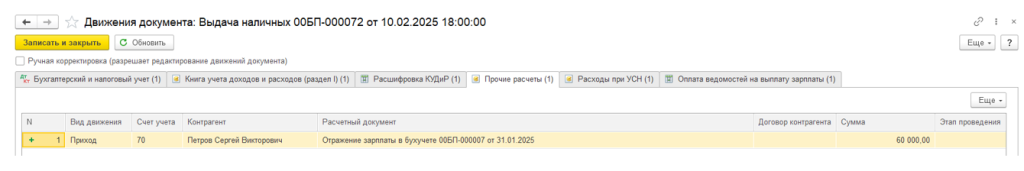
И попадает запись в Книгу Доходов и расходов:
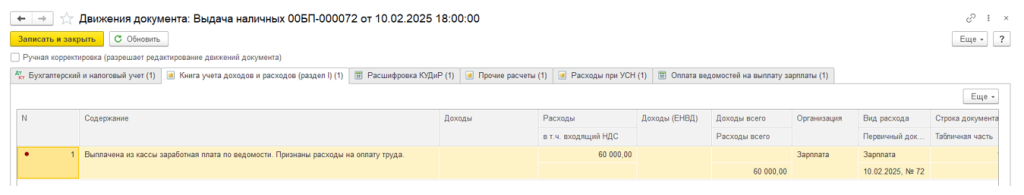
Таким образом, при отсутствии межрасчетных выплат, суммы в КУДИР будут отражаться так же, как и в случае ведения учета непосредственно в программе. Аванс будет отражен датой Начисления /Отражения зарплаты, окончательная выплата-датой выплаты.
Пример №3
Учет межрасчетных выплат.
- Учет зарплаты ведется в программе 1С:Бухгалтерия 3.0, учет ведется по сотрудникам
- Аванс выплачивается 20 числа, окончательный расчет 10 числа следующего месяца.
- После выплаты аванса за первую половину месяца Сотруднику начислен и выплачен Отпуск.
Сумма аванса та же самая – 40 000 р
Начисление аванса не делает никаких движений по регистрам УСН, выплата формирует движения по регистру «Прочие расчеты» (сумма полная с учетом суммы НДФЛ):
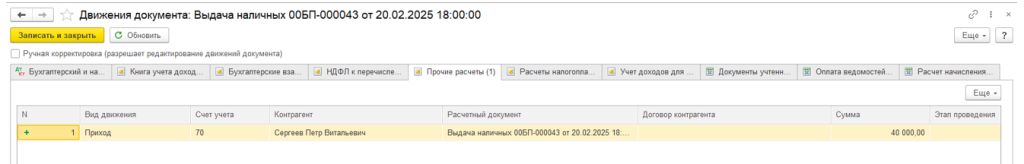
21.02.2025 Происходит Начисление отпуска сотруднику с 24.02.2025 по 02.03.2025:
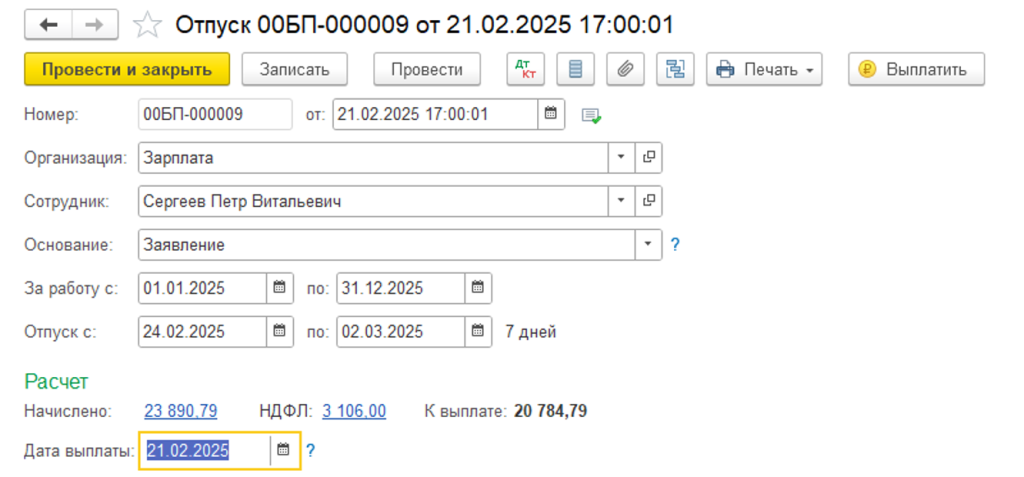
При проведении документа видим следующую картину:
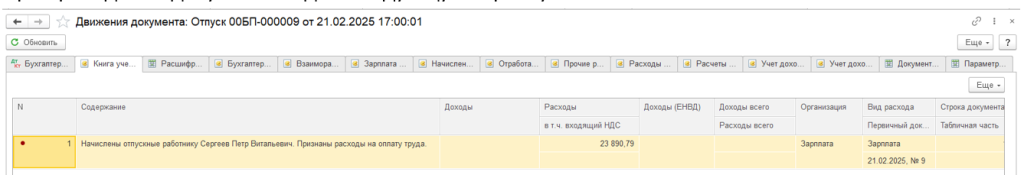
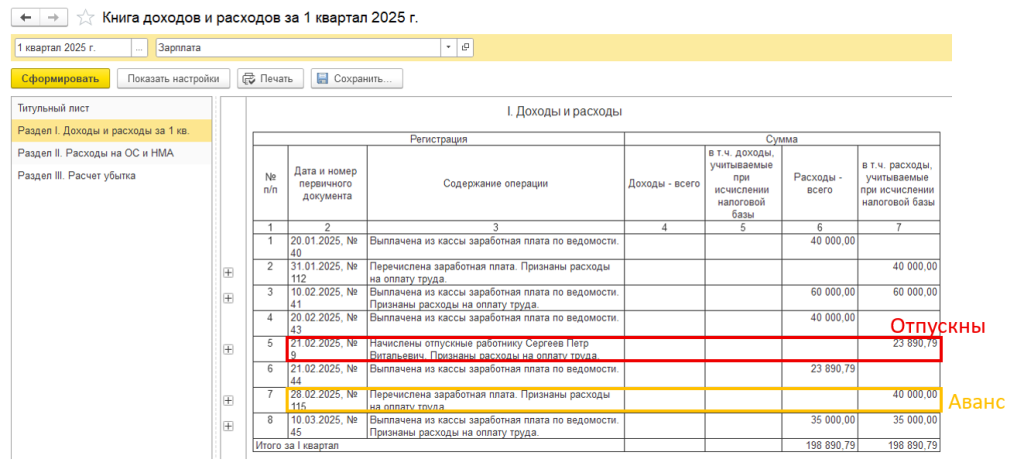
Сумма в размере суммы по отпуску попала в расходы и отобразилась в КУДИР.
Почему так происходит? Потому что в данный момент сошлись 2 события:
- Заплата выплачена (аванс 40 000)
- Зарплата начислена (отпуск 23890,79)
Наименьшая из этих величин попадает в расход.
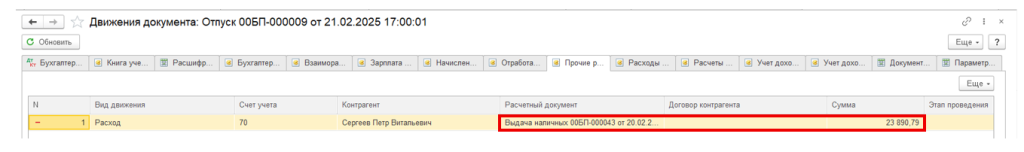
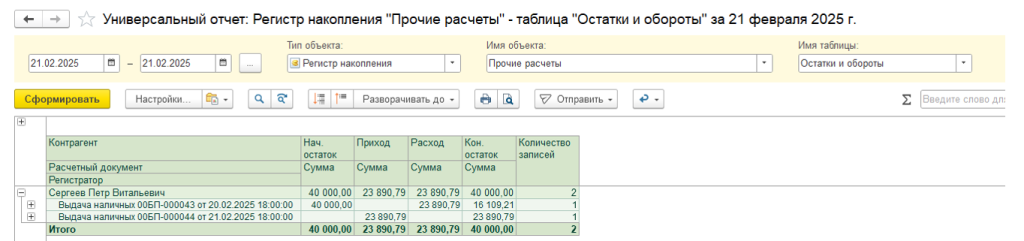
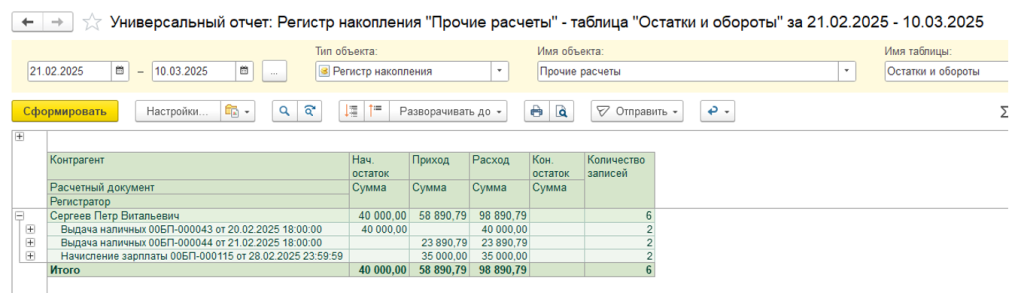
На 21.02 программа видит незакрытую сумму по регистру «Прочие расчеты» и в первое начисление использует его для закрытия.
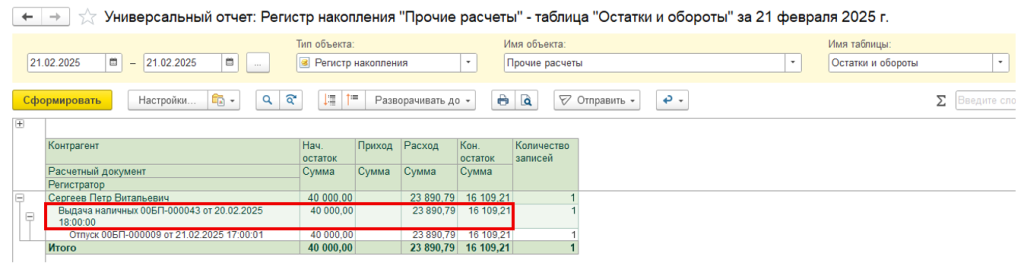
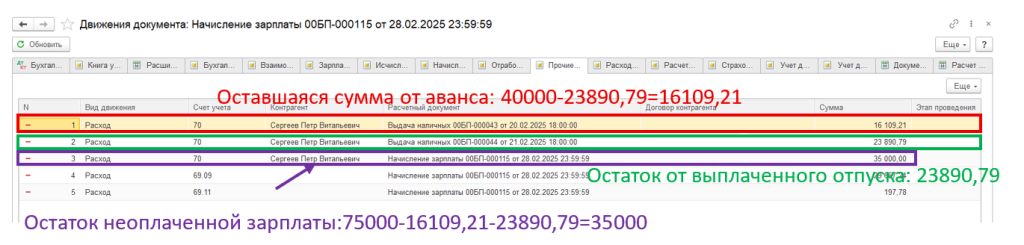
Если сформировать универсальный отчет по регистру «Прочие расчеты», будет видно, что по Расчетному документу «Выдача наличных» был остаток на 40 000, который закрылся суммами Отпускных, таким образом, от выплаченного аванса осталось 16 109,21. Не закрытых сумм по начислениям не сформировалось. Т.е. в качестве расчетного документа, на котором висит сальдо, так и остался документ «Выдача наличных». Суммы аванса хватило на «перекрытие» сумм отпускных.
Так же и по регистру «Расходы при УСН», поскольку сумма отпускных уже считается закрытой, сформировались движения с видом «Приход» и «Расход», то есть и по этому регистру никаких незакрытых остатков по начислению отпуска не осталось.
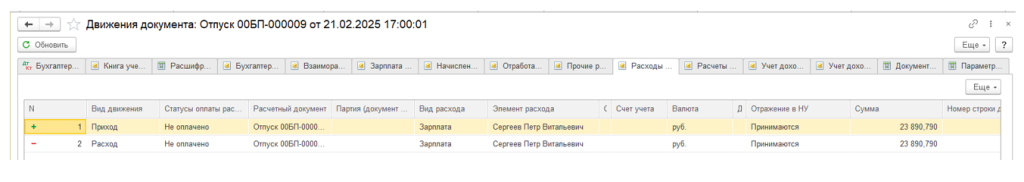
В результате, в момент выплаты отпускных программа формирует аванс в регистре «Прочие расчеты», поскольку в этом регистре нет неоплаченного остатка по документу начисления, есть лишь остаток от выплаченного аванса.
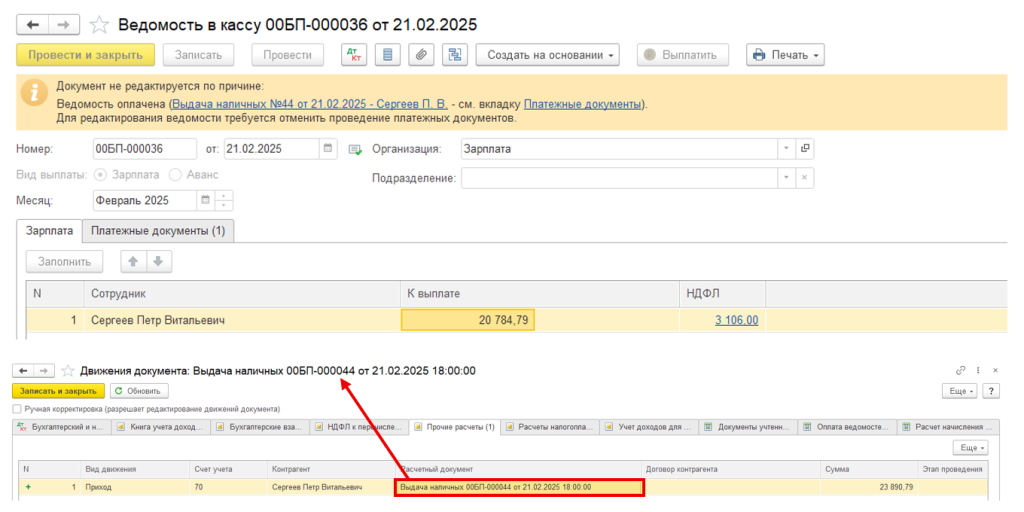
Таким образом, после выплаты отпускных в регистре «Прочие расчеты» остается аванс по двум документам, который в сумме дает сумму выплаченного аванса по зарплате (40 000), но разбита эта сумма на 2 документа:
28.02.2025 Начисляется окончательная зарплата за месяц:
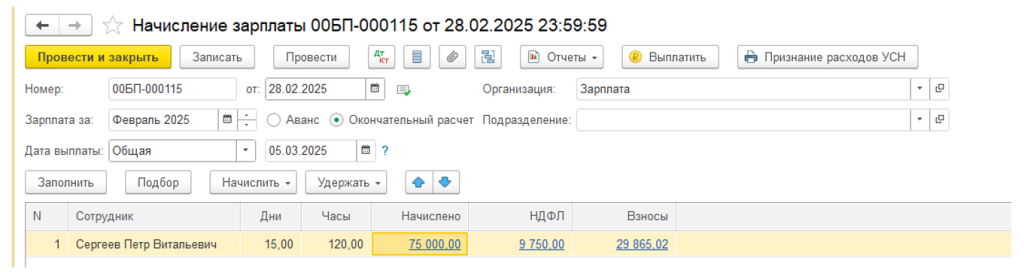
Движения по регистру «Прочие расчеты»:
На конец февраля Анализ УСН будет показывать сумму невыплаченной зарплаты в размере 35000:
Остаток по ОСВ в размере 30 450:
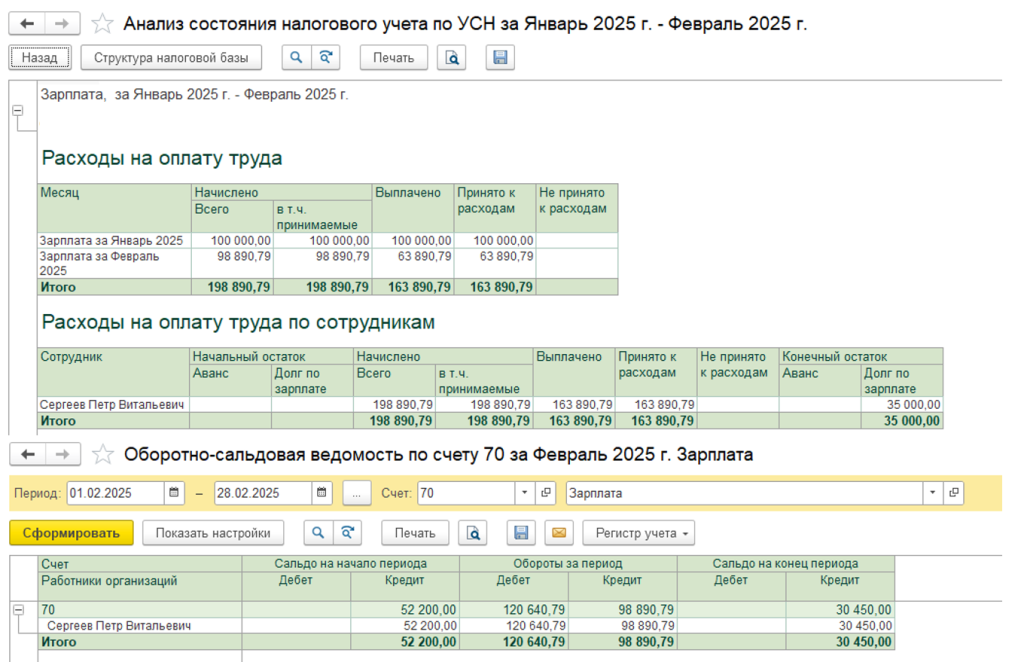
Сумма по ОСВ уже очищена от НДФЛ – это та сумма, которая будет выдана сотруднику.
Сумма в анализе УСН - сумма, которая пойдет в расходы при окончательной выплате зарплаты, вместе с той частью НДФЛ, которая относится к невыплаченной зарплате.
10.03.25 Зарплата выплачивается окончательно:
Сумма выплаты по ведомости:
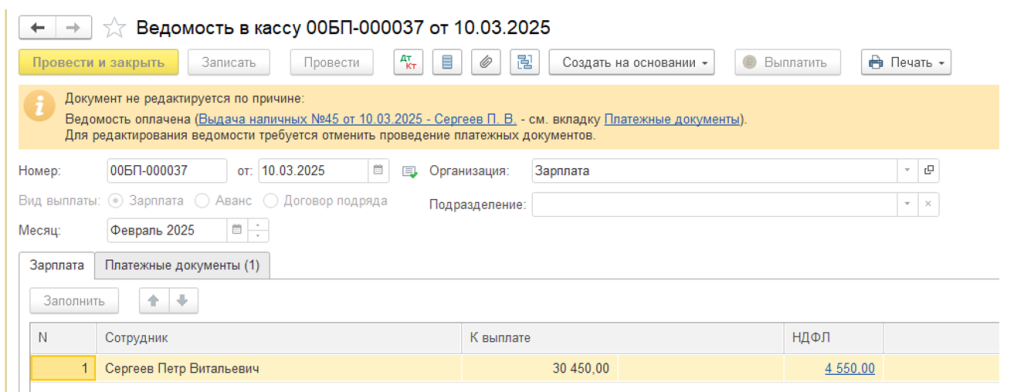
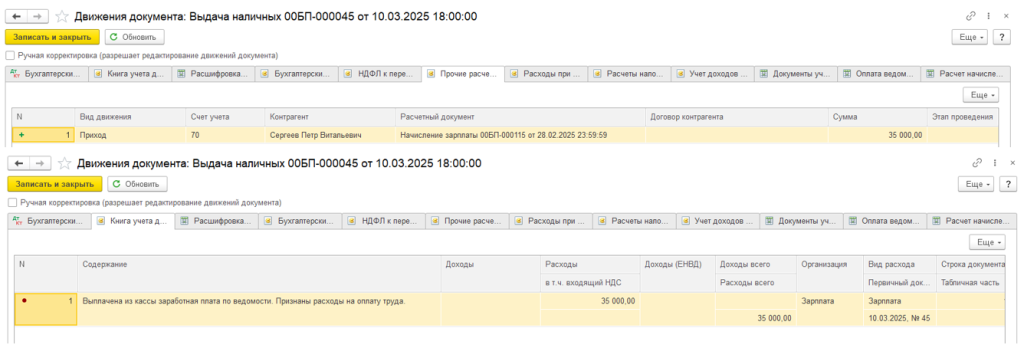
Таки образом, при полной выплате закрываются данные и в ОСВ и по регистрам.
В Книге учета Доходов и Расходов сумма отпускных будет попадать датой начисления отпуска, а сумма аванса последним числом месяца:
Пример №4
Учет межрасчетных выплат.
- Учет зарплаты ведется во внешней программе, учет ведется по сотрудникам.
- Аванс выплачивается 20 числа, окончательный расчет 10 числа следующего месяца.
- После выплаты аванса за первую половину месяца Сотруднику начислен Отпуск.
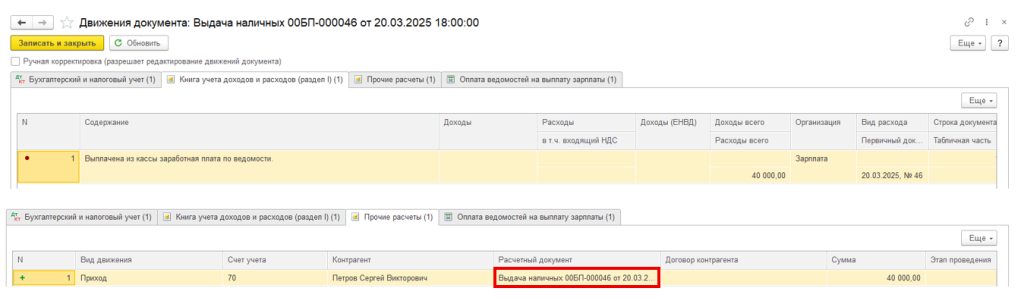
20.03.2025 выплачивается аванс 40 000. Отражаем НДФЛ на соответствующей закладке.
Документа по начислению аванса в программе не будет, будет лишь выплата.
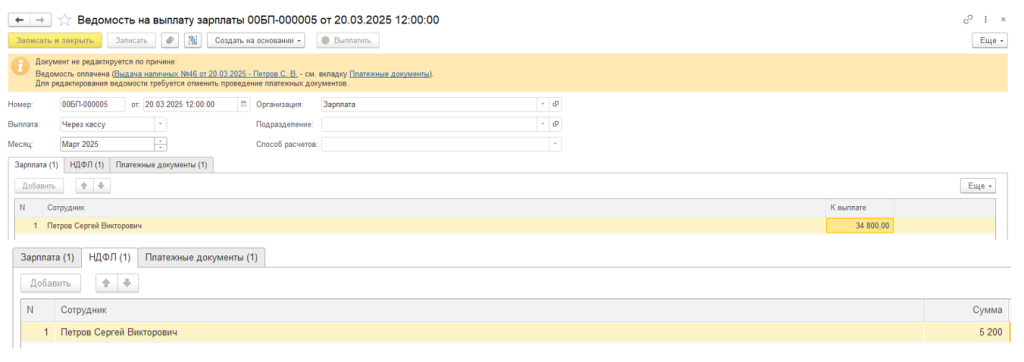
Так же, как и при учете непосредственно в программе, аванс расхода для целей УСН не формирует, по регистру «Прочие расчеты» формируется Аванс.
21.03.2025 Производится начисление отпуска сотруднику.
Начисления отпускных в этом случае в программе отдельным документом не будет. А это значит, что сумма выплаты отпускных будет отражена как аванс, так как в рамках программы не будут выполнены условия для отнесения расхода для целей налогообложения.
В случае синхронизации сумма по отпуску будет отражена в конце месяца в документе «Отражение зарплаты в бухучете вместе с окончательной суммой по месяцу». Т.е. сумма отпускных будет выплачена, но не начислена на момент выплаты.
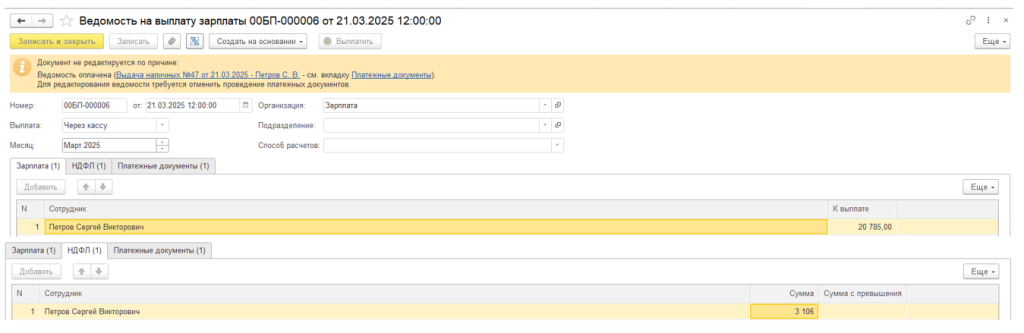
В КУДИР сумма не отражается:
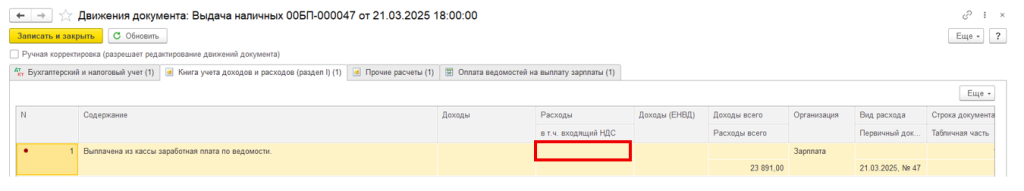
31.03 происходит синхронизация и появляется документ Отражения зарплаты в бухучете за март:
31.03.2025 Формируется документ Отражение зарплаты в бухучете
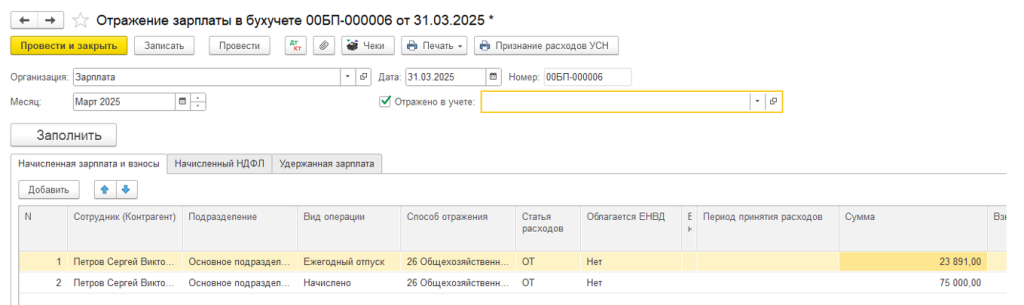
При проведении документа программа зачитывает оставшиеся на данный момент незакрытые авансы и принимает их в расходы.
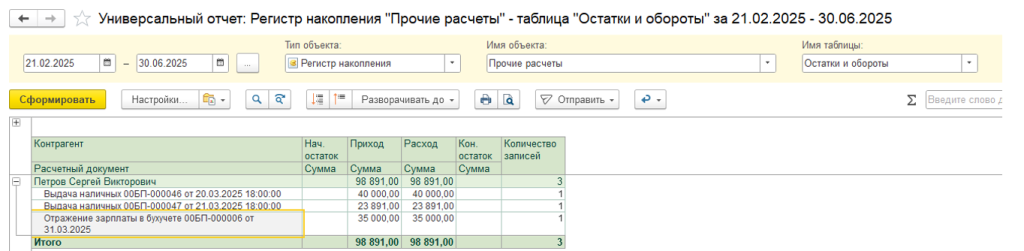
Если сформировать универсальный отчет, будет видно по каким расчетным документам остались незакрытые суммы:
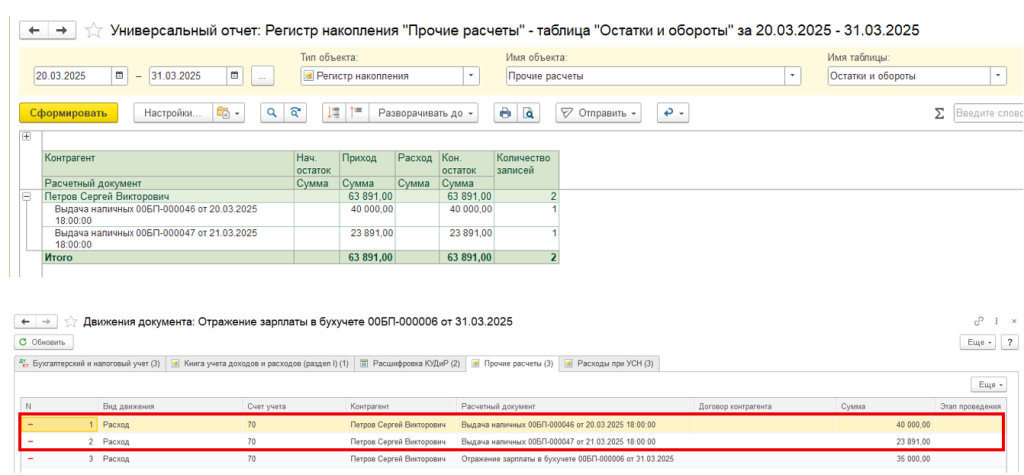
Поскольку в способе отражения стоит признак принимаемых расходов для УСН, то вся сумма выплаченных авансов попадает в расходы при УСН:
Данные попадают по дате документа начисления, первичным документом будет являться документ Отражения зарплаты в бухучете, поскольку в цепочке условий он будет являться последним документом для зачета выплаченных авансов:
- Заплата выплачена (аванс +отпуск)
- Зарплата начислена
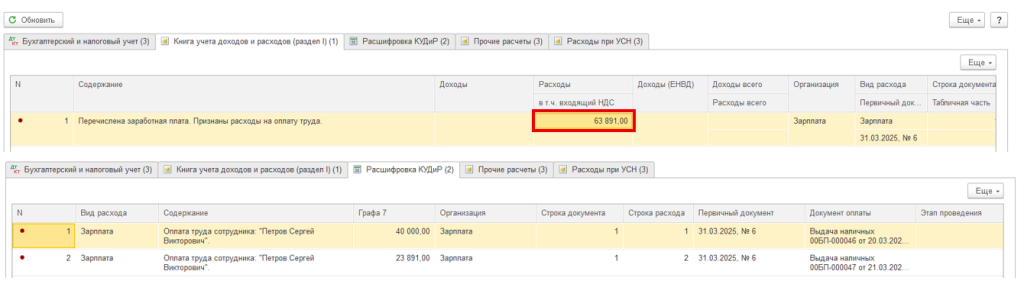
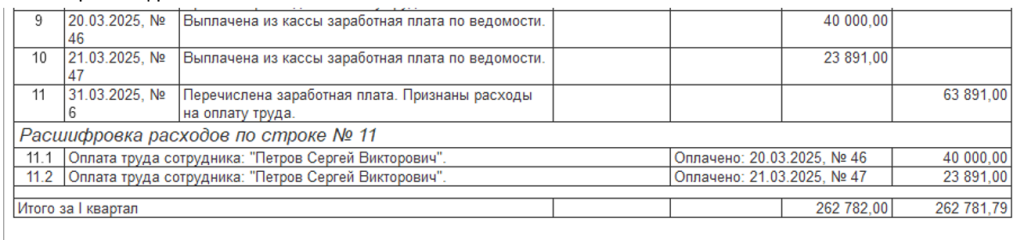
В отличие от варианта, когда учет зарплаты ведется непосредственно в программе, в данном случае, сумма отпускных и аванса будет отражена общей суммой в КУДИР, разбивку можно будет посмотреть лишь в расшифровке:
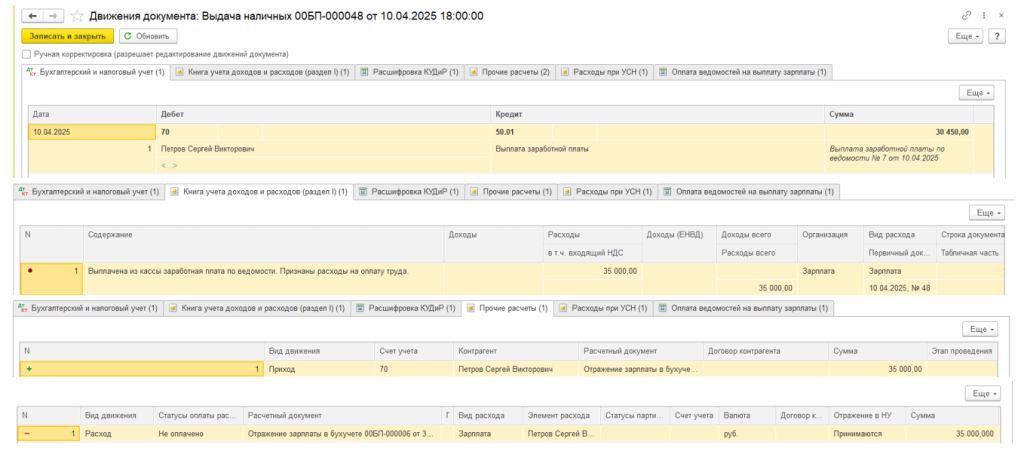
10.04.2025 Выплата зарплаты
Окончательная выплата будет выглядеть так же, как и в предыдущем примере:
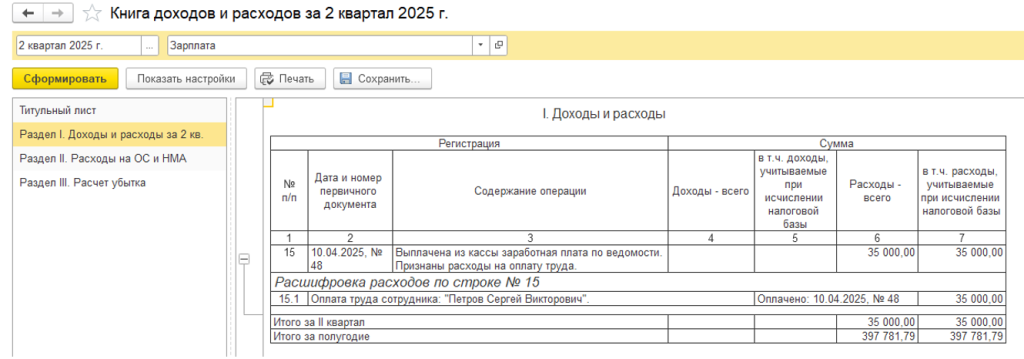
Суммы по расчетному документу Отражение зарплаты в бухучете будут полностью закрыты.
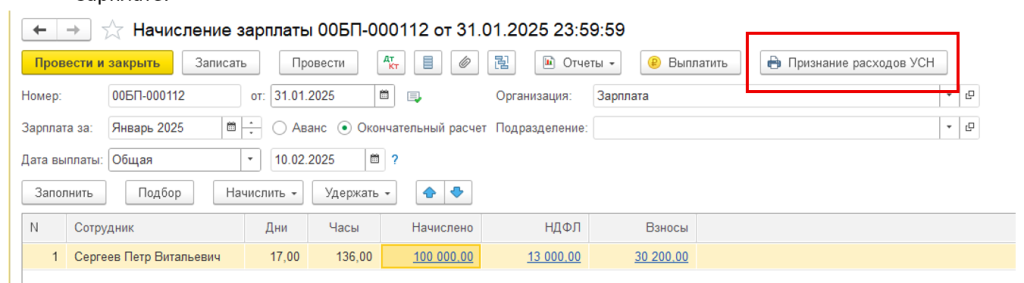
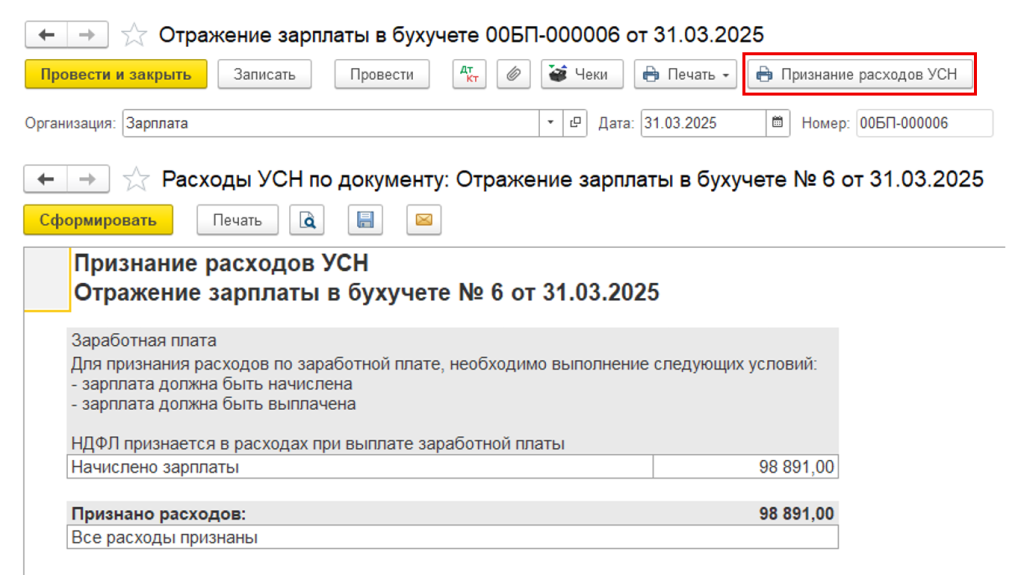
Из Отражения зарплаты также можно сформировать отчет по признанию расходов:
Пример №5
Учет зарплаты ведется во внешней программе, учет ведется сводно.
В случае, когда зарплата учитывается сводно, программа не делает никаких движений по регистрам УСН для целей учета зарплаты.
Если в настройке плана счетов (раздел: Главное – План счетов – ссылка "Настройка плана счетов") в блоке "Учет расчетов с персоналом":
переключатель установлен в положение "Сводно по всем работникам" (учет расчетов с сотрудниками в программе ведется сводно), то для учета в расходах по УСН и отражения в "Книге доходов и расходов УСН" сумм выплаченной зарплаты необходимо создать документ "Запись книги доходов и расходов УСН" (поскольку в данном случае невозможно программными средствами отследить по каждому сотруднику выплаченные авансы и зарплату, расходы автоматически не отражаются, их нужно отразить вручную документом "Запись книги доходов и расходов УСН").
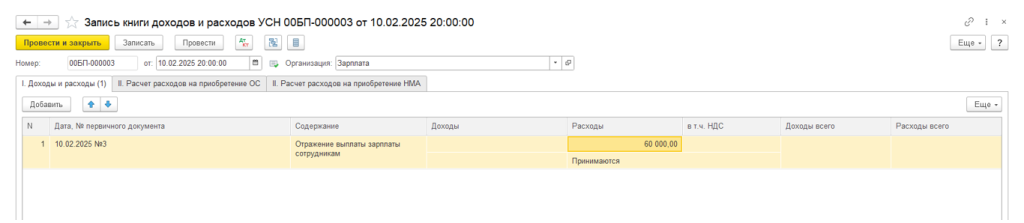
Таким образом, при учете сводно автоматически расходы по зарплате в КУДИР попадать не будут. Учет должен вестись в ручном режиме.
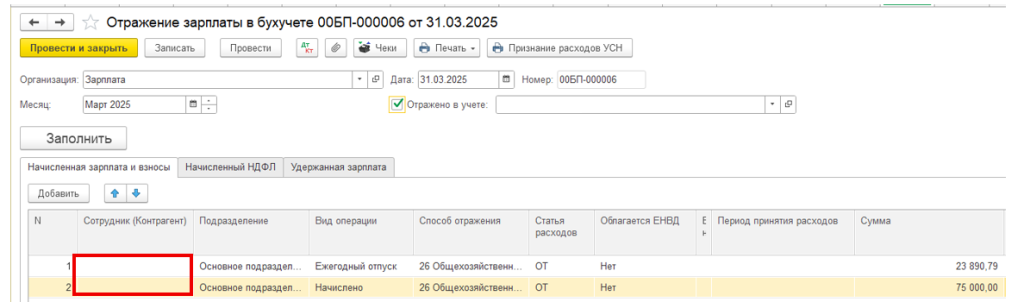
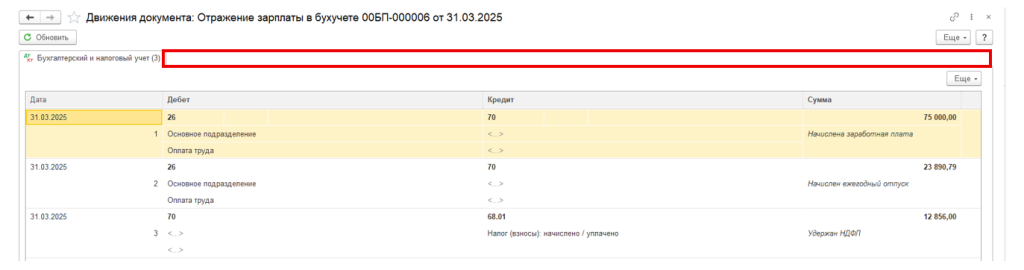
Как видно, никаких регистров по зарплате программа не формирует:
Итог
Итак, повторим ключевые моменты учета Зарплаты при УСН в программе 1С:Бухгалтерия 8:
- Для автоматического формирования расходов по зарплате учет должен вестись «по каждому сотруднику», в противном случае, при учете «сводно» зарплата должна быть отражена в КУДИР вручную;
- Зарплата должна быть начислена и выплачена, только в этом случае она попадет в КУДИР;
- До момента начисления зарплаты Аванс не отражается в расходах, а попадет в КУДИР только после начисления зарплаты и отразится по дате Начисления /Отражения зарплаты;
- Межрасчетные выплаты в случае ведения зарплаты во внешней программе попадут в расходы только в конце месяца датой Отражения зарплаты в бухучете;
- НДФЛ отдельно не выделяется, поэтому необходимо, чтобы в ведомостях на выплату были правильно указаны суммы НДФЛ;
- Окончательная выплата попадает в учет датой выплаты;
Если при отражении зарплаты в учете, вы столкнулись с неправильным отражением сумм в Книге доходов и расходов УСН или заметили, что в регистрах «Прочие расчеты» или «Расходы при УСН» есть ошибки, наши специалисты всегда помогут вам разобраться и настроить правильное отражение расходов.